OpenAI营收预期差引发市场震荡,英伟达成“误伤”对象
机密文件外泄引爆市场恐慌
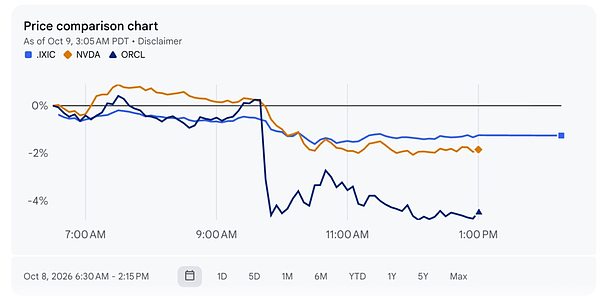
一份原仅在硅谷顶级风投圈内流传的OpenAI财务文件意外流出,披露其截至2026年9月底的年化收入运行率(ARR)约为500亿美元,远低于此前华尔街盛传的700亿美元预期。尽管该数据仍属惊人规模,但200亿美元的“预期差”迅速在交易员中引发连锁反应。美东时间10月8日,美股半导体与云服务板块集体下挫,英伟达盘中跌幅超2%,与OpenAI存在算力合作预期的甲骨文更暴跌逾6%,拖累纳指大幅回调。
ARR口径差异:虚惊一场的“财务游戏”?
此次预期落差并非源于OpenAI业务实质性滑坡,而是会计确认方式不同所致。OpenAI采用“净额法”,仅计入ChatGPT订阅及企业API直接收入;而竞争对手Anthropic则使用“总额法”,将通过云厂商渠道产生的间接销售全额计入ARR。部分一级市场投资者为强行对标,人为将OpenAI数据“补足”至700亿美元,制造了虚假预期。实际上,OpenAI与Anthropic仍是全球唯二迈入“500亿美元ARR俱乐部”的大模型公司,其余如Mistral AI、Cohere等ARR均不足10亿美元。
上市前后ARR鸿沟揭示行业共性
ARR并不等同于实际营收。已上市的国内大模型企业智谱与MiniMax的财报显示,其上市前宣讲的ARR远高于审计后的真实收入。例如,智谱8月底宣称ARR达16亿美元,但上半年实际营收仅9.54亿元人民币。这反映出未上市AI公司普遍处于早期商业化阶段,ARR更多用于描绘增长潜力,而非反映当下盈利能力。分析师指出,当前大模型行业正复刻SpaceX当年以万亿美元市场空间支撑高估值的路径。
产业链“食物链”引发误伤式抛售
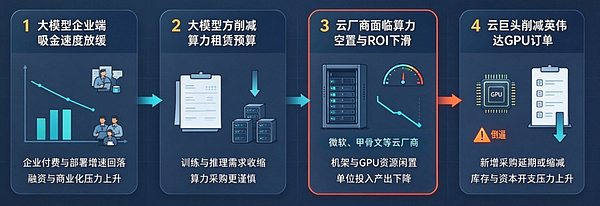
尽管OpenAI基本面未恶化,但市场担忧情绪沿AI产业链迅速传导:若大模型收入放缓→削减算力租赁→云厂商投资回报下降→削减GPU采购订单。英伟达作为算力核心供应商首当其冲。然而,最新调研显示,全球云巨头并未缩减资本开支。摩根士丹利与高盛预测,2027年全球云资本支出将达1.2–1.4万亿美元;Gartner预计2026年AI基础设施支出已达1.36万亿美元。中美科技巨头仍在疯狂抢夺HBM内存、数据中心机位乃至核电资源,算力刚需未减。
IPO时间表分化加剧资本博弈
OpenAI已正式推迟原定2026年的IPO计划至2027年,CEO萨姆·奥尔特曼称当前并非合适时机,并正寻求新一轮300亿美元融资。相比之下,Anthropic加速推进上市进程,意图在2026年美国中期选举后登陆二级市场,目标估值高达2万亿美元,以缓解股东退出压力并摆脱对单一云厂商依赖。微软作为OpenAI大股东,反而乐见其延迟上市,因其Azure云业务近三分之一增速来自OpenAI,且双方仍有2500亿美元算力采购承诺。
估值体系重塑而非泡沫破裂
此次震荡并非AI泡沫破灭前兆,而是行业从“故事驱动”转向“回报驱动”的关键信号。二级市场正迫使一级市场模型厂商证明其商业化可持续性。即便OpenAI增速由指数转为线性,其长期算力需求仍是云厂商现金流基石。只要巨头资本开支不变,产业链仍将稳健运行。对OpenAI而言,这次事件是一次提前的压力测试——市场已开始以公众公司标准审视这家超级独角兽,其从实验室到成熟上市公司的真正跨越,才刚刚启程。