COIN、HOOD、CRCL:链上金融三大模式的商业模式与估值分化
市场回暖但链上资金沉淀仍不足
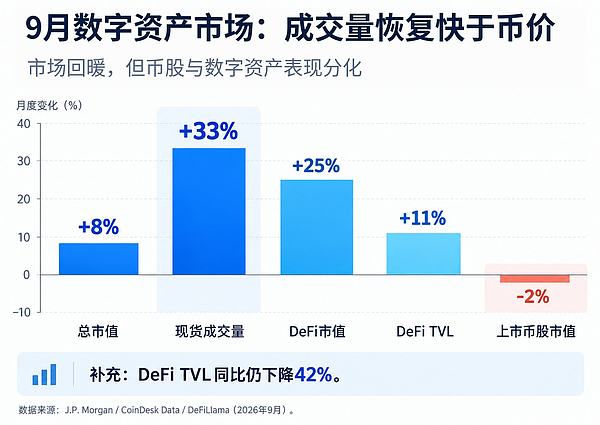
9月数字资产市场总市值回升至2.84万亿美元,环比上涨8%,现货日均成交量增长33%,DeFi(链上金融)板块市值上涨25%。然而,摩根大通追踪的币股合计市值反而下降2%,其中Circle(CRCL)单月市值缩水14%。尽管交易活跃度恢复较快,但链上总锁仓价值(TVL)仅为947亿美元,同比仍下降42%,距离上一轮高点仍有较大差距。对上市公司而言,成交量虽可快速转化为手续费收入,但支付、托管及网络服务要真正体现到利润表,还需克服费率、分成和运营成本等多重因素。
三大公司布局链上网络:生态路径各异
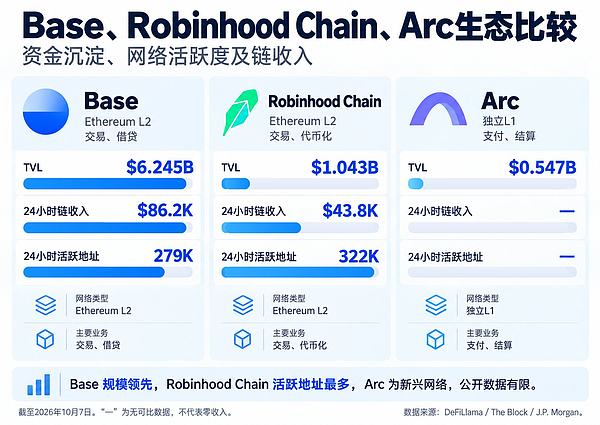
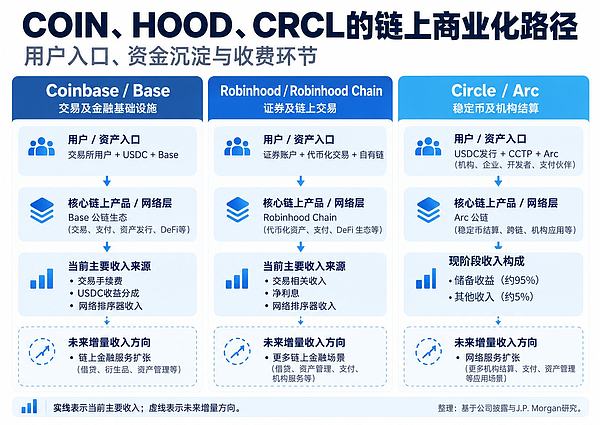
Coinbase(COIN)、Robinhood(HOOD)和Circle(CRCL)均在建设自有区块链网络。Coinbase的Base已形成较成熟的交易、借贷和稳定币生态;Robinhood Chain依托其证券用户基础和交易入口优势;Circle的Arc则聚焦于以USDC为核心的机构支付与金融结算网络。目前,Base的资金沉淀规模约为Robinhood Chain的6倍,但后者近期活跃地址更多;Arc上线时间最短,机构参与广度较高,但实际支付交易与手续费收入尚处早期阶段。
Coinbase:生态成熟但盈利尚未兑现
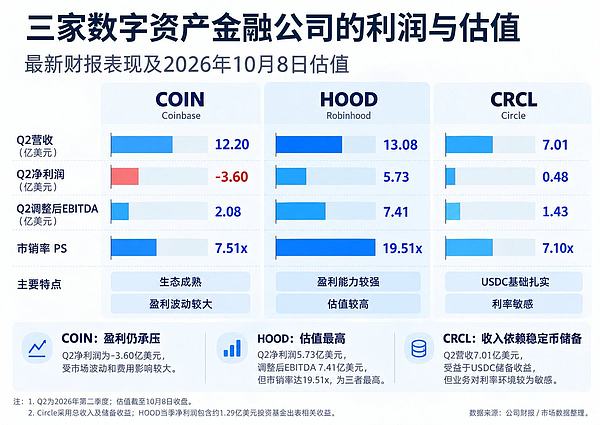
Base自2023年8月上线以来,日交易笔数约900万笔,链上USDC供应量近40亿美元,其中Morpho协议贡献超40亿美元锁仓资金。Coinbase于2026年7月强化Base在借贷、支付和资产代币化领域的布局。摩根大通估计,Base单季度直接贡献净收入约500万—2,500万美元,年化约2,000万—1亿美元,占公司整体收入比例有限。尽管AI Agent支付开始接入,且90%以上的Agent稳定币交易发生在Base上,但2026年第二季度公司总营收12.20亿美元,同比下降19%,GAAP净亏损3.60亿美元,调整后EBITDA为2.08亿美元。生态厚度获认可,但资金与用户增长尚未有效转化为经营利润。
Robinhood:产品执行力强,链上收入初现
Robinhood Chain于2026年7月上线,三个月内TVL突破10亿美元,早期日交易笔数高达2,000万笔,近期回落至约600万笔。其最大优势在于拥有现成的证券账户入口,可无缝整合股票、期权、预测市场与数字资产交易。9月代币化股票交易额达65.7亿美元,环比激增407%,市场份额达42%。第二季度总净收入13.08亿美元,同比增长32%,净利润5.73亿美元,调整后EBITDA达7.41亿美元。公司已形成13条年化收入超1亿美元的业务线,抗风险能力显著优于单一交易平台。排序器收入商业化进展顺利,预计第三季度贡献约2,500万美元净收入。HOOD展现出最强的产品创新与执行能力,但当前约19.5倍的市销率(PS)已包含较高增长预期。
Circle:依赖储备收益,Arc转型待验证
Circle第二季度总收入7.01亿美元,其中6.68亿美元来自USDC储备资产收益,其他收入仅3,400万美元。尽管USDC流通量增长25%,但因利率下行(收益率降至3.5%),储备收益仅增5%。高分销成本(4.12亿美元)导致收入留存率仅41%,调整后EBITDA为1.43亿美元。Arc主网于9月16日上线,采用独立L1架构,支持USDC支付手续费,并通过CCTP连接多链。BlackRock、Visa、Mastercard等机构已加入生态。上线数周内锁仓资金超5亿美元,但主要集中于Morpho和Aave借贷协议,支付与网络服务收入尚未形成规模。Circle虽完成100亿枚ARC代币铸造并计划转向PoS机制,但公开推出时间未定。当前估值若仅基于储备收益会低估其支付网络潜力,但若给予高成长溢价又缺乏业绩支撑。
估值逻辑分化,投资需分赛道研判
当前HOOD市销率约19.5倍,COIN约7.5倍,CRCL约7.1倍,表面差距显著,实则利润来源迥异。HOOD高估值反映市场对其证券用户基础与业务扩张能力的乐观预期;COIN虽生态更成熟但仍在亏损,低PS隐含盈利修复弹性;CRCL收入高度依赖利率环境,与交易平台不宜同尺衡量。若仅看商业模式与用户入口,HOOD更具优势;若结合估值,COIN存在赔率机会但需利润验证;CRCL则需单独评估其USDC规模、渠道分成及未来支付网络变现能力。链上金融竞争已进入分叉阶段——HOOD需持续兑现高增长,COIN需将生态规模转化为利润,CRCL则要开辟非利息收入新曲线。简单以TVL或交易量排名,极易误判真实价值。