全球资本争夺战升级:AI与政府融资需求推高利率,债券市场风暴初现
AI与政府同步“要钱”,资本不再廉价
过去两年,人工智能(AI)成为市场最热门叙事,但如今一个更根本的问题浮出水面:AI不仅需要算力,更需要天量、长期且低容错的资本。与此同时,美国、欧洲和日本政府也因高企的财政赤字和飙升的利息支出而大规模融资。两股庞大的资金需求正同时涌向同一池有限的全球资本,导致过去十余年建立在“低利率、充裕流动性”基础上的资本市场逻辑被彻底改写。
AI融资进入“天量天价”阶段
AI竞争已从技术层面转向资本开支能力的比拼。训练和部署大模型需投入高端芯片、服务器、电力、土地及海量数据中心,每一项均为重资产前置投入。数据显示,五大AI超大规模数据中心运营商今年已发行约2200亿美元债务,较去年翻倍;华尔街预计,2024年AI相关资本开支将达7000亿美元,2025年或逼近1万亿美元,整个建设周期至2030年总耗资或接近5万亿美元。
科技巨头现金流承压明显:Alphabet第二季度自由现金流首次转负,烧掉59亿美元,并将2026年资本支出上限上调至2050亿美元;亚马逊同期自由现金流转负76亿美元,2026年资本支出计划升至2200亿美元。更值得关注的是,低评级AI企业融资成本急剧攀升。例如,Volta Infrastructure为挪威数据中心项目发起的50亿美元杠杆贷款,综合融资收益率一度接近11%。高盛统计显示,今年已有约880亿美元低评级AI相关借款进入市场,融资正沿信用等级下沉,标志着信用周期开始分层。
美国财政赤字创非危机时期新高
若仅AI行业融资扩张,市场尚可消化,但全球最大借款人——美国政府——也在疯狂吸金。美国国会预算办公室数据显示,2026财年联邦预算赤字达1.993万亿美元,同比增长12%,为2021年以来最高,赤字占GDP比重超6%。值得注意的是,当前美国经济并未处于衰退,却已进入“非危机时期的危机式赤字”状态。
更危险的是赤字的自我强化循环:净利息支出已突破1.1万亿美元,占税收收入超五分之一,超过国防和Medicare支出。高利率推高新债发行与旧债再融资成本,进一步扩大赤字,迫使政府借更多债,形成恶性循环。而当前美债收益率上行对财政的冲击尚未完全体现,未来压力将持续滞后释放。
日本廉价资金时代终结
全球债市还面临一个被长期低估的需求端收缩变量:日本投资者正变得挑剔。随着日本10年期国债收益率突破3%,创30年新高,经汇率对冲后,法国10年期国债相对日债的收益优势收窄至仅40个基点,吸引力骤降。截至7月,日本投资者持有法债约1450亿美元,但较去年底已减持2.5%。三井住友DS资管已清仓法债,瑞穗分析师指出,即便估值便宜,日本投资者重建仓位意愿也显著下降。
美债同样遭冷遇。2024年上半年,日本本地投资者净卖出280亿美元美国长期国债,为2022年以来首次半年净卖出,同时大幅增持本国国债,散户认购额创2014年以来新高。正如分析人士所言:“日本不需要抛售,只要少买,就足以推高美国借贷成本。”世界必须为争夺这笔曾被视为“廉价”的资本付出更高代价。
资本争夺推高利率,市场进入“需求配给”阶段
摩根大通CEO杰米·戴蒙直言:“利率正在上升,资本需求旺盛,政府融资也很多。”AI与政府同步争夺资本,导致资金价格——即利率——系统性抬升。戴蒙虽认可AI的长期价值,但强调短期融资成本、监管阻力、电力瓶颈等现实约束不容忽视。历史经验表明,基础设施革命常伴随资本市场动荡:互联网最终改变世界,但2000年泡沫仍破裂;铁路重塑美国,却也曾引发多轮债务危机。
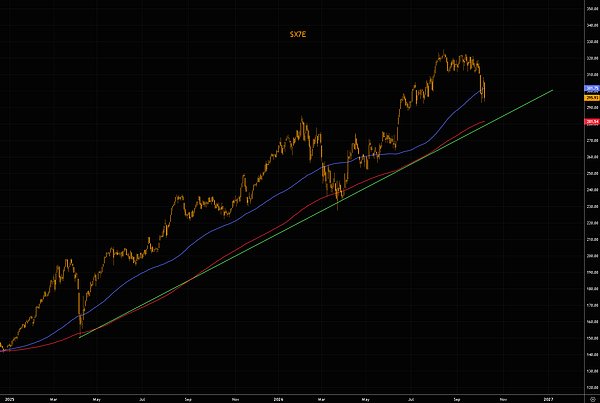
高盛分析师Privorotsky警告,后金融危机时代依赖的“充裕储蓄+低利率”假设正在瓦解。SpaceX寻求400亿美元融资,Broadcom探索超500亿美元融资方案,这些大型需求将与主权债争夺同一批资金。若AI投资能实现20%-30%内部收益率,高利率融资尚可接受,但其他部门将被迫让渡资本。这解释了为何实际利率难以下行——高质量私营债券供给预期削弱了主权债吸引力。
谁将率先被“挤出”市场?
桥水基金创始人达利欧将当前结构称为债务诱发的“心肌梗死”:当资金成本升至筛除边际借款人的水平,市场将进入被动“需求配给”。美国每年约2万亿美元赤字需持续发债填补,AI企业同步大举借债,债券供给端承压。而需求端不稳:外国投资者持有约三分之一美债,但中日两大持有国均在缩减配置。若传统买家退场,市场需更高收益率吸引新资金,或迫使部分借款需求退出。
达利欧预测,政府与AI巨头推高无风险利率和信用利差,中低资质融资主体将首先被挤出;房地产、消费、制造业和中小企业投资随之走弱;信用风险暴露后,压力终将传导至实体经济。房贷借款人和普通房主可能首当其冲,随后冲击资本市场,最终重创整体经济。
资本有成本,增长也有代价
AI的长期价值或许毋庸置疑,但“有价值”不等于“任何价格都合理”;政府可以发债,也不代表债务可无限扩张而不付代价。当AI建数据中心、美国补赤字、欧洲修财政、日本回流资金同步发生,全球资本竞争必然加剧。利率上升未必立即引发经济崩溃,但意味着资本不再普惠、融资不再廉价、资产价格无法再依赖“永远宽松”预期。
债券市场最深刻的变化,不是收益率升至某一具体点位,而是市场重新认识到:钱不是无限的。当资本被迫配给,边缘资产与弱信用主体最先受创,继而波及资本市场,最终传导至就业、消费与实体投资。全球“资本争夺战”已然打响,而债券风暴,或许才刚刚开始。